Por: Victor M Ruiz
Aviso rápido: Si decides usar los enlaces de esta página para montar tu web, yo me llevo una pequeña comisión. A ti te cuesta lo mismo y a mí me ayudas a seguir publicando contenido como este sin depender de nadie más.
¡Te doy la bienvenida! Llevo un tiempo analizando plataformas digitales, recursos financieros y herramientas de IA. Para este análisis, he evaluado los costes operativos reales y ocultos de mantener una web frente a los rendimientos históricos de los fondos indexados.
Cómo he investigado
- Análisis de mercado: He cruzado las rentabilidades medias del S&P 500 de la última década con los costes de infraestructura web actuales.
- Costes reales: He auditado los precios de renovación reales (hosting y dominios, sin descuentos) de los principales proveedores.
- Casos prácticos: He monitorizado el tiempo de despegue y la carga fiscal de proyectos nicho creados desde cero.
La barrera matemática de la inversión indexada
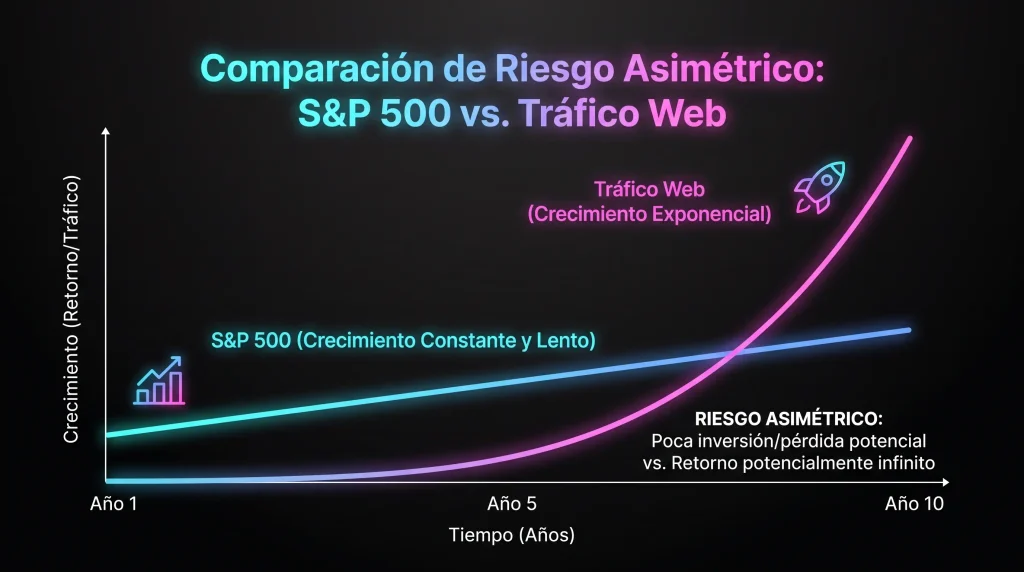
La inversión indexada tiene una barrera matemática: sin capital previo, un 10% anual no cambia tu vida. Si empiezas desde cero e inviertes 1.000€ en el S&P 500, a final de año tendrás unos 1.080€. Es el vehículo perfecto para proteger y multiplicar patrimonio a largo plazo, pero es desesperantemente lento para crearlo.
Frente a la asignación pasiva de capital, existe la creación activa de patrimonio. Levantar un blog de finanzas o de noticias no requiere miles de euros, sino una inyección de tu propio tiempo. Son dos herramientas distintas para dos fases diferentes de tu vida financiera.
Veredicto rápido: Capital vs. Esfuerzo
| Criterio de evaluación | Inversión en S&P 500 | Activo Digital (Web) |
| Inversión requerida | Capital alto y tiempo cero (es un modelo pasivo). | Capital inicial casi nulo (unos 36€ al año), pero exige una inyección masiva de esfuerzo. |
| Rentabilidad esperada | Rentabilidad histórica del 8-10% anual. | Techo de rentabilidad ilimitado si logras monetizar. |
| Para quién es ideal | Si ya tienes ahorros previos que quieres proteger de la inflación. | Si tienes poco dinero pero dispones de al menos 10 horas semanales libres para intentar generar flujo de caja. |
| Para quién NO es | Si tu objetivo es generar una nueva fuente de ingresos partiendo desde cero. | Si buscas rentabilidad garantizada a corto plazo o no estás dispuesto a trabajar decenas de horas sin cobrar al principio. |
Desglose de costes operativos: La trampa de las renovaciones
Si decides apostar por apalancar tu tiempo creando una web, necesitas infraestructura. Y aquí es donde la mayoría de los creadores ocultan los números reales y periféricos de la industria.
Para validar una idea en tu primer año, tu prioridad debe ser inmovilizar el menor capital posible. El plan de entrada Premium de Hostinger es la opción con la menor barrera financiera para arrancar sin tocar código, pero debes entender sus matemáticas a largo plazo:
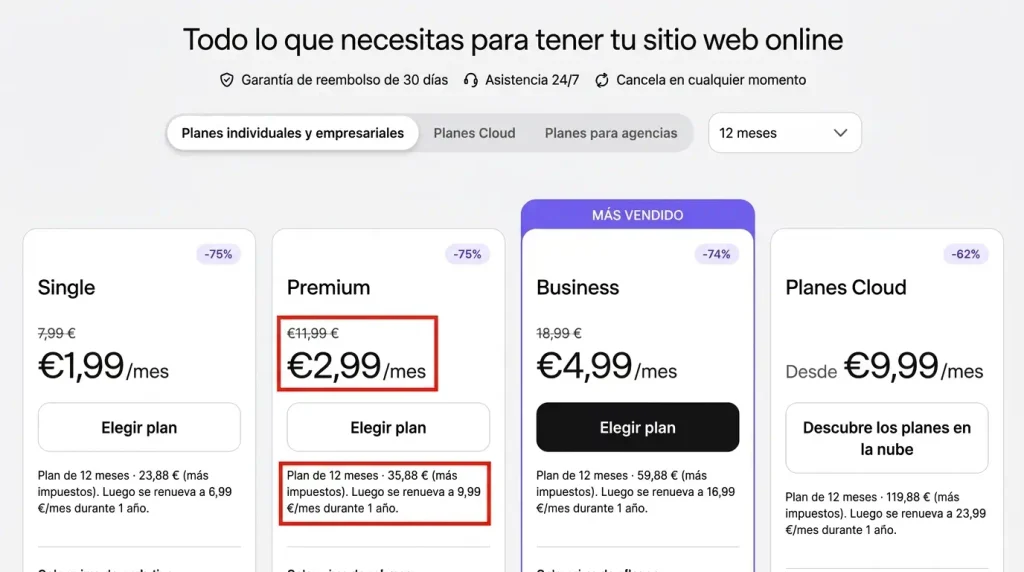
- Año 1 (Fase de validación): El proveedor subvenciona tu entrada. Te cuesta 2,99€ al mes (unos 36€ al año) y el dominio suele ser gratuito. Es el momento de probar tu proyecto asumiendo un riesgo financiero casi nulo.
- Años 2 y 3 (La renovación real): El hosting sube a 9,99€ al mes (~120€ anuales). A esto debes sumarle la renovación del dominio (unos 15-20€ anuales). Tu coste fijo real pasa a ser de unos 140€ al año (11,60€ al mes).
Si llegas al mes doce y tu web no genera ingresos, puedes cerrarla habiendo perdido solo el pago inicial de 36€. Esa es la verdadera ventaja de este modelo.
El ROI realista: Matemáticas del segundo año
Vamos a visualizar un escenario numérico riguroso para un blog de reseñas de cursos y herramientas financieras. Tu inversión inicial son 36€ y 300 horas de trabajo. Tardarás unos ocho meses en recibir tráfico orgánico estable.
En el mes diez, consigues generar ingresos por afiliación recomendando software o formación. Para que el negocio sea realmente rentable a largo plazo, tu objetivo mínimo de viabilidad no son 10€, son 15€ al mes. Vamos a ver por qué:
A partir del mes doce, tus costes de hosting y dominio suman 11,60€ mensuales. Si tu web genera 15€ al mes, te quedan 3,40€ de margen bruto. Si descontamos una estimación del 20% para el pago de impuestos sobre ese beneficio, tu proyecto digital ya está en flujo de caja libre positivo (beneficio neto).
En ese punto exacto, el riesgo financiero desaparece. Has creado un sistema 100% autosuficiente. Cada nuevo artículo que posiciones a partir de ahí irá directamente a ampliar tu margen de beneficio, transformando un coste operativo inicial ridículo en un activo real.
Respuestas antes de invertir tu tiempo
¿Vale la pena el plan básico de Hostinger para el primer año de un proyecto? Sí, vale la pena si tu objetivo es validar una idea nueva asumiendo el menor riesgo financiero posible, con una barrera de entrada de apenas 36€. No vale la pena si ya tienes un proyecto consolidado, donde necesitarás infraestructura más avanzada.
¿Cuál es el riesgo real de crear un proyecto digital? El riesgo real no es el coste del servidor, sino el coste de oportunidad de las más de 300 horas que deberás trabajar creando contenido, analizando herramientas o redactando comparativas antes de ver los primeros resultados.
¿Cuánto dinero exacto tiene que generar mi web para ser rentable? Para que tu negocio digital sea 100% autosuficiente a largo plazo, tu objetivo mínimo de viabilidad son 15€ al mes. Con esa cantidad cubres el coste mensual de renovación de la infraestructura (unos 11,60€) y los impuestos, convirtiendo cada euro extra en beneficio neto.
¿Qué pasa si mi web no funciona o decido rendirme el primer año? Si llegas al mes doce y el proyecto no genera ingresos, simplemente no renuevas el servidor y cierras la página. Tu pérdida máxima habrá sido únicamente el pago inicial de 36€, lo que acota tu riesgo monetario al precio de una cena.
¿Necesito saber de programación para crear mi propio blog? No necesitas tocar una sola línea de código ni tener conocimientos previos para arrancar. Los proveedores de alojamiento actuales incluyen instaladores automáticos y editores con IA, permitiéndote centrar tu energía exclusivamente en investigar y redactar.
¿Es mejor invertir en fondos indexados o crear un negocio digital? Son herramientas diseñadas para fases completamente distintas de tu vida financiera. Si ya tienes capital y buscas protegerlo a largo plazo, el S&P 500 es tu vehículo ideal. Pero si partes de cero y necesitas generar flujo de caja nuevo, la web te permite apalancar tu propio esfuerzo.
Conclusión: Elige tu vehículo
Invertir en un fondo indexado es el camino indiscutible para multiplicar el patrimonio que ya tienes de forma segura y pasiva. Pero si tu objetivo es generar una nueva fuente de ingresos desde cero, necesitas un vehículo que apalanque tu esfuerzo.
Levantar un espacio digital exige disciplina y tiene una tasa de fracaso alta, pero el riesgo monetario está acotado al precio de una cena. Si tienes claro el esfuerzo que requiere y dominas tus costes fijos desde el primer día, las matemáticas están a tu favor.
¿Por dónde empiezo en el mundo digital?
Si tienes claro que prefieres invertir tu esfuerzo en lugar de inmovilizar un capital alto, es completamente normal que ahora mismo te frene una duda: no saber por dónde empezar. Arrancar un proyecto desde cero buscando tutoriales sueltos suele acabar en agobio y abandono a las pocas semanas
Para evitar que pierdas el tiempo dando palos de ciego, necesitas construir un camino lógico que te permita avanzar en tu decisión con seguridad. Si quieres entender cómo montar tu primer activo paso a paso sin atascarte en la parte técnica, te sugiero leer mi artículo sobre Partner 360 de Fabio Serna.
En ese artículo he revisado el programa por dentro, he analizado los costes y te explico exactamente para quién es este método y para quién no lo recomiendo.