POR: Victor M Ruiz
Llegas al día 30 del mes, miras tu cuenta bancaria y la historia se repite, a pesar de tener un buen sueldo o de intentar ahorrar a fin de mes recortando gastos, apenas queda nada.
Te agobias, y es normal. Pero no es tu culpa, el problema reside en que nos han enseñado una fórmula matemática que está destinada al fracaso desde el primer día.
Hazte esta pregunta con total honestidad. ¿Sientes que tus ingresos han ido subiendo a lo largo de los años pero tu capacidad de ahorro sigue estancada en el mismo punto?
Si la respuesta es sí, el problema no es lo que ganas, sino el sistema que utilizas para retener ese dinero.
La trampa de intentar ahorrar a fin de mes con la fórmula tradicional
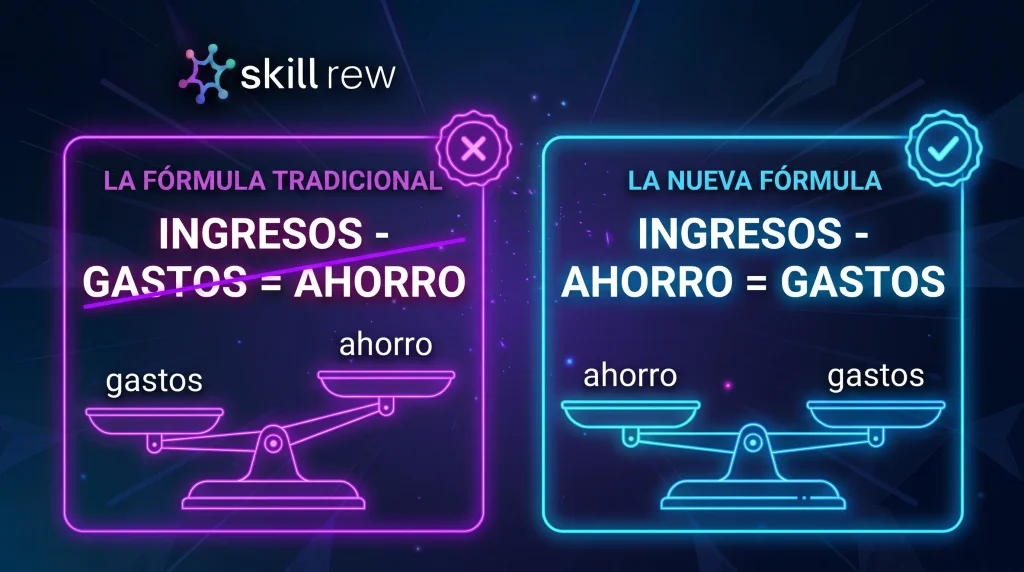
Desde pequeños nos enseñan que el ahorro es la consecuencia lógica de no gastar todo lo que ganamos. Ingresas un dinero, pagas tus facturas, te das algún capricho y, si sobra algo, lo guardas.
El problema de esta fórmula es que choca de frente con la Ley de Parkinson, que aplicada a las finanzas dice lo siguiente: «Los gastos siempre se expanden hasta cubrir todos los ingresos disponibles».
Si dejas el ahorro para el final, tu cerebro siempre encontrará una excusa perfecta para gastar ese dinero. Un imprevisto en casa, una cena que «te mereces» después de una semana dura, o una oferta que no podías dejar pasar. El ahorro no puede ser la última prioridad de la lista, porque la lista de posibles gastos nunca termina.
La inflación silenciosa: Por qué tu dinero vale menos cada día
Por si fuera poco, ahorrar a fin de mes lo poco que sobra no solo es ineficaz, sino peligroso a largo plazo.
El dinero que logras dejar parado en tu cuenta corriente está perdiendo poder adquisitivo constantemente debido a la inflación. Si solo ahorras las migajas o dejas el dinero en una cuenta sin rentabilidad, no estás en una posición neutral: en realidad, te estás empobreciendo lentamente. El coste de la vida sube más rápido que tu saldo bancario.
El gran cambio: «Págate a ti mismo primero» (Pre-ahorro)
La solución no pasa por hacer presupuestos milimétricos que te amarguen la vida y te hagan sentir culpable por tomarte un café, sino por invertir la ecuación. El nuevo modelo es: Ingresos – Ahorro = Gastos.
Esto se conoce como «pagarse a sí mismo primero» o pre-ahorro. Significa que el ahorro deja de ser una consecuencia aleatoria y pasa a ser tu gasto fijo más importante. Al igual que pagas el alquiler o la luz nada más cobrar, te pagas a ti mismo.
Cómo aplicar este sistema hoy mismo (sin complicarte)
- Paso 1: Define un porcentaje realista. No intentes ser un héroe. Es mucho mejor empezar con un 5% de tu sueldo y cumplirlo todos los meses, que intentar retener un 20% de golpe y ahogarte en la segunda semana teniendo que tirar de tarjeta.
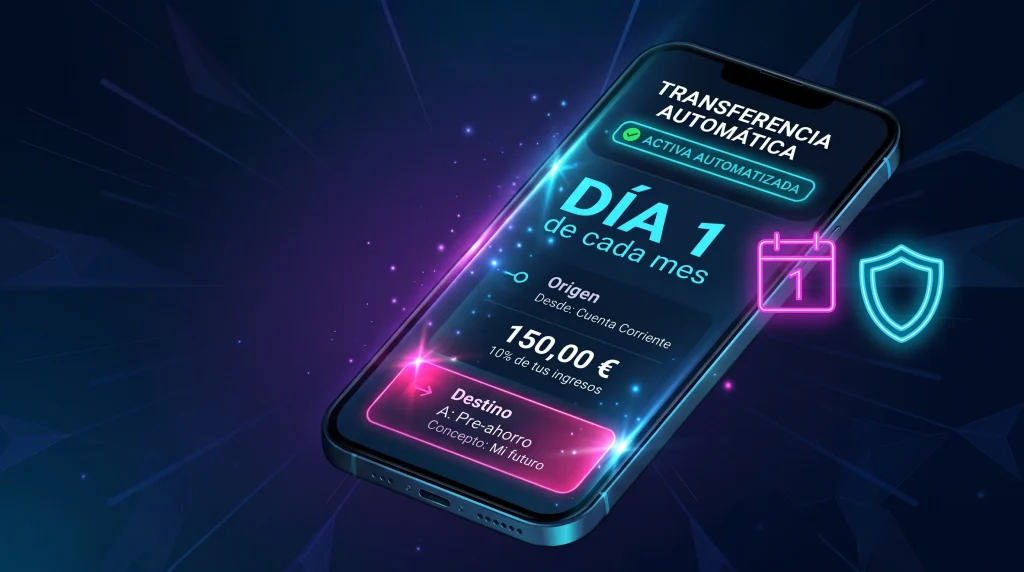
- Paso 2: Automatiza el proceso.Si dependes de tu propia memoria o voluntad para hacer la transferencia, vas a fracasar. Entra en la app de tu banco y configura una transferencia automática hacia una cuenta separada —idealmente una cuenta remunerada sin comisiones, como veremos más abajo— justo al día siguiente de cobrar tu nómina.
- Paso 3: Adapta tu estilo de vida al resto. El dinero que quede en tu cuenta principal es el que puedes gastar libremente, sin culpa y sin tener que llevar una hoja de cálculo al céntimo.
Preguntas frecuentes sobre el método del pre-ahorro
El objetivo inicial del pre-ahorro es precisamente construir un fondo de emergencia para estos casos. Si el coche se avería, usas ese dinero sin sentir culpa. El problema viene cuando consideramos «imprevisto» a una cena de última hora o unas rebajas. Si tus imprevistos son constantes, no es mala suerte, es que tienes un presupuesto mal estructurado desde la base.
¿Es mejor pre-ahorrar a principio de mes o intentar ahorrar a fin de mes con apps de redondeo?
Las aplicaciones que redondean tus compras y guardan los céntimos sobrantes son útiles para engañar a la mente y crear hábito, pero matemáticamente son insuficientes para construir un patrimonio. Son un buen complemento, pero no sustituyen al sistema principal. El pre-ahorro automático el día 1 te garantiza apartar un porcentaje real (5%, 10% o 20%) antes de que los gastos empiecen a devorarlo.
Si tengo pagos pendientes de tarjetas de crédito, ¿ahorro o pago la deuda?
Esta es la trampa en la que caen muchos. Matemáticamente, tu prioridad debe ser liquidar esa deuda de consumo (que suele tener intereses abusivos del 15% al 20% TAE). El interés que te cobra el banco siempre será mayor que cualquier rentabilidad que le saques a tus ahorros. En este punto, apartar 50€ al mes no sirve de nada si el banco te está cobrando 100€ en intereses; necesitas una estrategia para sanear tus cuentas primero.
¿Cuánto debo pre-ahorrar si mi sueldo es bajo y llego muy justo a fin de mes?
Si vas al límite, intentar apartar el 20% que recomiendan los libros teóricos es un suicidio financiero que acabará en frustración. Empieza con una cantidad que casi no notes: un 2% de tu nómina o incluso 20€ al mes. El objetivo es crear el hábito de priorizarte. Una vez tengas el hábito, el siguiente paso obligatorio será hacer una análisis de tus gastos para ganar margen.
¿Dónde debo guardar ese dinero? ¿Lo dejo en mi cuenta principal?
Rotundamente no. Si ves ese saldo disponible cada vez que abres la aplicación del banco, tu cerebro lo contará como dinero para gastar.
Ese porcentaje debe ir a una cuenta separada. Lo ideal es utilizar una cuenta remunerada sin comisiones (yo utilizo la cuenta remunerada de MyInvestor). De esta forma consigues dos cosas: primero, añades «fricción» (te cuesta más esfuerzo sacar el dinero para un capricho) y segundo, el banco te da un pequeño interés que ayuda a compensar la inflación.
Nota importante: Meter tu dinero en una cuenta remunerada no es invertir. Es solo el paso previo para construir tu fondo de emergencia sin que el dinero pierda valor estando parado. Si de verdad quieres multiplicar ese ahorro y construir patrimonio a largo plazo, el siguiente paso obligatorio es aprender a invertirlo.
De la teoría a la práctica: Por qué los parches no funcionan a largo plazo
Entender el concepto de «pagarte a ti primero» es fácil. Lo difícil es mantenerlo cuando el coche se avería, cuando arrastras pagos aplazados de la tarjeta de crédito o cuando no tienes claro en qué se te va el dinero exactamente.
Automatizar una transferencia del 5% de tu sueldo está muy bien para empezar, pero no va a solucionar tus deudas ni va a ordenar tus gastos por arte de magia. Es un buen parche, pero sigue siendo un parche si tu base financiera está desordenada.
Para que el pre-ahorro funcione de verdad, necesitas saber qué gastos recortar y cómo construir un fondo de emergencia que proteja ese ahorro.
Si te has dado cuenta de que necesitas un sistema real, en mi evaluación de Finanzas Personales para la Vida Real te explico cómo su Módulo 2 soluciona este problema de raíz. Pablo Gil te enseña a analizar tu situación actual, detectar dónde pierdes dinero y construir un escudo financiero a prueba de balas.
Conclusión: Deja de ahorrar a fin de mes y prioriza tu futuro
No puedes pretender construir un patrimonio si sigues esperando a ver qué sobra a final de mes. Toma el control hoy, invierte en la ecuación y oblígate a priorizar tu futuro antes de pagar a los demás. No esperes a que sobre dinero, haz que sobre obligándote primero.
¿Ya habías intentado el método del pre-ahorro alguna vez o sigues utilizando la fórmula tradicional?, pásate por la review completa para ver cómo dar el siguiente paso.